Domain assoziativspeicher.de kaufen?
Wir ziehen mit dem Projekt
assoziativspeicher.de um.
Sind Sie am Kauf der Domain
assoziativspeicher.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain assoziativspeicher.de kaufen?
Wo wird GuV abgeschlossen?
Die Gewinn- und Verlustrechnung (GuV) wird in der Regel am Ende eines Geschäftsjahres abgeschlossen. Sie dient dazu, die Erträge und Aufwendungen eines Unternehmens während des Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die GuV wird in der Regel als Bestandteil des Jahresabschlusses erstellt und veröffentlicht. Sie gibt einen Überblick über die finanzielle Performance des Unternehmens und ist ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage. Die GuV wird oft von externen Stakeholdern wie Investoren, Gläubigern und Behörden zur Bewertung der finanziellen Situation eines Unternehmens herangezogen. **
Wann GuV und Bilanz?
Wann GuV und Bilanz erstellt werden, hängt von den gesetzlichen Vorschriften des jeweiligen Landes ab. In den meisten Ländern werden die GuV und die Bilanz in der Regel am Ende des Geschäftsjahres erstellt. Die GuV zeigt die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, während die Bilanz die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt darstellt. Beide Berichte sind wichtige Instrumente für die Analyse der finanziellen Leistungsfähigkeit eines Unternehmens und dienen als Grundlage für Entscheidungen von Investoren, Gläubigern und anderen Interessengruppen. Es ist wichtig, dass die GuV und die Bilanz ordnungsgemäß erstellt und veröffentlicht werden, um die Transparenz und Glaubwürdigkeit des Unternehmens sicherzustellen. **

Ähnliche Suchbegriffe für Guv
Top-Angebote
Produkte zum Begriff Guv:
-
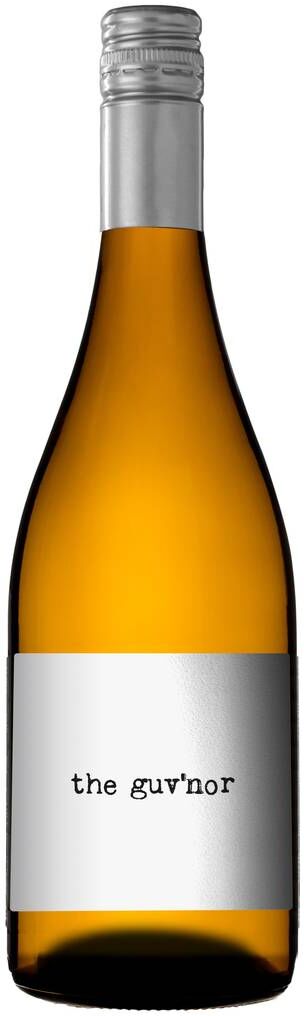
The Guv´Nor Blanco Felix Solis<h2>The Guv´Nor Blanco – Spanische Weißwein-Exzellenz aus Verdejo, Sauvignon Blanc & Chardonnay</h2> <p> Mit The Guv´Nor Blanco kreiert Kellerei Felix Solis einen ausdrucksstarken Weißwein aus Spanien, der die Frische der Rebsorten Verdejo, Sauvignon Blanc und Chardonnay meisterhaft vereint. Die Trauben stammen aus ausgewählten Lagen renommierter Weinberge – tiefgründige Böden und die sorgfältige Handlese prägen den Charakter. Durch gezielte, kühle Vergärung bleiben die fruchtigen Aromen nach tropischen Früchten, Zitrus und floralen Anklängen brillant erhalten. Das Terroir sorgt für eine filigrane Mineralität, die harmonisch mit der vitalen Säurestruktur zusammenspielt und dem Wein Komplexität sowie einen lang nachhallenden Abgang verleiht. </p> <ul> <li><strong>Kellerei:</strong> Felix Solis</li> <li><strong>Herkunft:</strong> Spanien</li> <li><strong>Rebsorten:</strong> Verdejo, Sauvignon Blanc, Chardonnay</li> <li><strong>Farbe:</strong> Helles, klares Strohgelb</li> <li><strong>Alkoholgehalt:</strong> 12.5 Prozent Volumen</li> <li><strong>Stil:</strong> Frisch, fruchtbetont, harmonisch, lang im Abgang</li> </ul> <h3>Genuss-Tipp</h3> <p> Am besten genießen Sie The Guv´Nor Blanco gut gekühlt. Er begleitet ideal als Aperitif, zu Pasta, Paella, Tapas, gegrilltem Fisch, geräuchertem Schinken oder Käse. Perfekte Serviertemperatur: 8–10 Grad Celsius. </p> Allergene:enthält Sulfite5,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Leibold, Kevin: Die Verarbeitung personenbezogener Daten im BewerbungsverfahrenDie Verarbeitung personenbezogener Daten im Bewerbungsverfahren , Das Werk untersucht die datenschutzrechtlichen Erlaubnisnormen für die Verarbeitung personenbezogener Daten in der Bewerbungsphase. Zu Beginn wird das Bewerbungsverfahren detailliert beschrieben, einschließlich der gängigen Methoden zur Einreichung von Bewerbungen und der besonderen Bedeutung der Verschlüsselungspflicht bei E-Mail-Kommunikation und Webseiten. Dabei wird geprüft, ob Arbeitgeber verpflichtet sind, die Kommunikation zu verschlüsseln und ob Bewerber diese Verpflichtung durch Einwilligung ausschließen können. Es werden die Anwendungsbereiche der DSGVO und des BDSG beleuchtet und das Problem der unaufgeforderten Informationen sowie deren rechtliche Einordnung thematisiert. Ein besonderes Augenmerk liegt auf der "Spezifizierungsklausel" des Art. 88 DSGVO im Zusammenhang mit § 26 BDSG, die ausführlich analysiert wird. Zudem werden die Grundsätze der Datenverarbeitung nach Art. 5 Abs. 1 DSGVO untersucht, wobei insbesondere die Zweckbindung und Zweckänderung nach Art. 6 Abs. 4 DSGVO im Fokus stehen. Der Grundsatz der Speicherbegrenzung und die rechtlichen Vorgaben zur Speicherung von Bewerbungsunterlagen werden ebenfalls behandelt. Ein weiterer Schwerpunkt liegt auf den datenschutzrechtlichen Erlaubnisnormen, insbesondere dem rechtlichen Charakter von § 26 BDSG und dessen Vereinbarkeit mit Art. 88 DSGVO. Es wird untersucht, ob nationale Erlaubnisnormen geschaffen werden können. Die Rolle von Kollektivvereinbarungen und die Einwilligungen der Bewerber werden ebenfalls analysiert. Abschließend wird die Verarbeitung besonderer Kategorien personenbezogener Daten nach Art. 9 DSGVO in der Bewerbungsphase untersucht, einschließlich der relevanten Ausnahmetatbestände und deren Verhältnis zu den allgemeinen Erlaubnisnormen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage 2024, Erscheinungsjahr: 20240819, Produktform: Kartoniert, Titel der Reihe: Datenschutzberater##, Autoren: Leibold, Kevin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage 2024, Keyword: Art. 5 Abs. 1 DSGVO und die Zweckänderung nach Art. 6 Abs. 4 DSGVO; Art. 88 DSGVO im Zusammenhang mit § 26 BDSG; Art. 9 DSGVO in der Bewerbungsphase; BDSG; Bewerbungsverfahren; Buch Recht; Bücher für Juristen; DSGVO; Datenschutz; Datenschutz-Grundverordnung; Datenschutzrecht; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; Jura Bücher; Jura recht; Kevin Leibold; Nachschlagewerk; Nachschlagewerk Recht; Recht Buch; Recht Verlag; Recht und Wirtschaft; Recht und Wirtschaft Verlag; Verlag Recht Wirtschaft, Fachschema: Datenschutzrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 35, Gewicht: 874, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
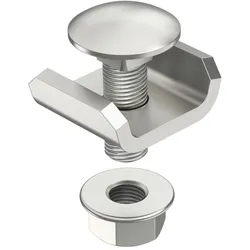
OBO Bettermann Vertr U-Verbinder GUV 6 FTGelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=jaGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=neinLänge=24 mmGeeignet für Funktionserhalt=neinWerkstoff=StahlRostfreier Stahl, gebeizt=jaOberflächenschutz=feuerverzinktFarbe=zink41,16 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
OBO Bettermann Vertr U-Verbinder GUV 6 A2Gelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=jaGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=neinLänge=24 mmGeeignet für Funktionserhalt=neinWerkstoff=rostfreier StahlRostfreier Stahl, gebeizt=jaWerkstoffgüte=rost- und säurebeständiger StahlOberflächenschutz=sonstigeFarbe=edelstahl52,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wer muss GuV veröffentlichen?
Die Gewinn- und Verlustrechnung (GuV) muss von Kapitalgesellschaften, wie beispielsweise GmbHs oder AGs, veröffentlicht werden. Auch Personengesellschaften, die bestimmte Größenkriterien überschreiten, sind zur Veröffentlichung der GuV verpflichtet. Die Veröffentlichung erfolgt in der Regel im Bundesanzeiger oder elektronisch im Unternehmensregister. Die GuV gibt einen Überblick über die Erträge und Aufwendungen eines Unternehmens und ist somit ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage eines Unternehmens. Unternehmen sind gesetzlich dazu verpflichtet, die GuV transparent und nachvollziehbar zu veröffentlichen, um Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. **
-
Welche Kontenklassen in GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Kontenklassen verwendet, um Einnahmen und Ausgaben eines Unternehmens zu erfassen. Zu den wichtigsten Kontenklassen in der GuV gehören Umsatzerlöse, Betriebsergebnis, Finanzergebnis und außerordentliches Ergebnis. Die Umsatzerlöse umfassen alle Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen generiert werden. Das Betriebsergebnis beinhaltet alle betrieblichen Aufwendungen und Erträge, die im Zusammenhang mit dem operativen Geschäft stehen. Das Finanzergebnis umfasst alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie Zinsen und Dividenden. Das außerordentliche Ergebnis erfasst ungewöhnliche oder nicht regelmäßig wiederkehrende Erträge oder Aufwendungen, die nicht zum normalen Geschäftsbetrieb gehören. Diese Kontenklasse dient dazu, diese besonderen Ereignisse klar zu kennzeichnen und von den regulären Geschäftsvorfällen abzugrenzen. Insgesamt bieten die verschiedenen Kontenklassen in der GuV einen umfassenden Überblick über die finanzielle **
-
Welche Steuern in der GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Steuern ausgewiesen, die das Unternehmen im Berichtszeitraum gezahlt hat. Dazu gehören beispielsweise die Einkommensteuer, Körperschaftsteuer, Gewerbesteuer und Umsatzsteuer. Diese Steuern werden in der GuV als Aufwand verbucht und mindern somit den Gewinn des Unternehmens. Die Höhe der Steuern hängt von verschiedenen Faktoren ab, wie dem Gewinn des Unternehmens, den steuerlichen Vorschriften und den Steuersätzen. Die Angabe der Steuern in der GuV ist wichtig, um einen transparenten Überblick über die finanzielle Situation des Unternehmens zu erhalten und um die Steuerlast korrekt zu erfassen. **
-
Wann wird die GuV erstellt?
Die GuV wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens für diesen Zeitraum zu analysieren. Sie zeigt die Erlöse, Kosten und den Gewinn oder Verlust des Unternehmens während des Geschäftsjahres auf. Die GuV ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie wird nach den Grundsätzen der Rechnungslegung erstellt, um eine korrekte und transparente Darstellung der finanziellen Ergebnisse des Unternehmens sicherzustellen. **


Wie wird GuV Konto abgeschlossen?
Das GuV-Konto wird am Ende des Geschäftsjahres abgeschlossen, um den Gewinn oder Verlust des Unternehmens für diesen Zeitraum zu ermitteln. Zunächst werden alle Erträge und Aufwendungen des Geschäftsjahres in das GuV-Konto eingetragen. Anschließend werden die Erträge und Aufwendungen gegenübergestellt, um den Gewinn oder Verlust zu berechnen. Der Saldo des GuV-Kontos wird dann auf das Eigenkapitalkonto gebucht, um die Gewinnverwendung festzulegen. Schließlich wird das GuV-Konto für das nächste Geschäftsjahr wieder auf null gesetzt und der Prozess beginnt von vorne. **
Was ist Bilanz und GuV?
Was ist Bilanz und GuV? Die Bilanz ist eine Momentaufnahme der finanziellen Situation eines Unternehmens zu einem bestimmten Zeitpunkt. Sie zeigt die Vermögenswerte, Schulden und das Eigenkapital des Unternehmens auf. Die Gewinn- und Verlustrechnung (GuV) hingegen gibt Auskunft über die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Sie zeigt, ob das Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Zusammen geben Bilanz und GuV einen umfassenden Einblick in die finanzielle Lage und die wirtschaftliche Leistungsfähigkeit eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Guv:
-
The Guv´Nor VIP Felix Solis<h2>The Guv’Nor VIP – Tempranillo-Kompetenz aus Kastilien-La Mancha</h2> <p> Erleben Sie puren Tempranillo aus Spanien: The Guv’Nor VIP aus Kastilien-La Mancha, gekeltert von Felix Solis, verkörpert höchste Exzellenz und Finesse. Sorgsam handverlesene Trauben reifen nach traditioneller Vinifikation mindestens 15 Monate in Eichenfässern. Der kalkhaltige, karge Boden der Region fördert elegante Struktur und eine intensive Aromatik, die perfekt mit der Extraktion samtiger Tannine harmoniert. Die behutsame Entrappung und temperaturgesteuerte Maischegärung bewahren Frische und Tiefe – so entsteht ein aristokratischer Rotwein mit dichten Fruchtnoten, feiner Würze und nachhaltiger Komplexität. </p> <ul> <li><b>Region:</b> Kastilien-La Mancha Spanien</li> <li><b>Rebsorte:</b> Tempranillo</li> <li><b>Ausbau:</b> 15 Monate Fassreife in Eiche</li> <li><b>Alkoholgehalt:</b> 14 Vol-%</li> <li><b>Restzucker:</b> 14 g/l</li> <li><b>Kellerei:</b> Felix Solis</li> <li><b>Stilistik:</b> Dicht vollmundig mit samtigen Tanninen und reichen Fruchtaromen</li> </ul> <p><b>Genuss-Tipp:</b><br> Servieren Sie The Guv’Nor VIP ideal zu gegrilltem Rindersteak, pikantem Käse oder dunkler Schokolade. Perfekt temperiert bei 16–18 °C entfaltet er sein ganzes Geschmacksprofil. </p> Allergene:enthält Sulfite9,50 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
The Guv´Nor Blanco Felix Solis<h2>The Guv´Nor Blanco – Spanische Weißwein-Exzellenz aus Verdejo, Sauvignon Blanc & Chardonnay</h2> <p> Mit The Guv´Nor Blanco kreiert Kellerei Felix Solis einen ausdrucksstarken Weißwein aus Spanien, der die Frische der Rebsorten Verdejo, Sauvignon Blanc und Chardonnay meisterhaft vereint. Die Trauben stammen aus ausgewählten Lagen renommierter Weinberge – tiefgründige Böden und die sorgfältige Handlese prägen den Charakter. Durch gezielte, kühle Vergärung bleiben die fruchtigen Aromen nach tropischen Früchten, Zitrus und floralen Anklängen brillant erhalten. Das Terroir sorgt für eine filigrane Mineralität, die harmonisch mit der vitalen Säurestruktur zusammenspielt und dem Wein Komplexität sowie einen lang nachhallenden Abgang verleiht. </p> <ul> <li><strong>Kellerei:</strong> Felix Solis</li> <li><strong>Herkunft:</strong> Spanien</li> <li><strong>Rebsorten:</strong> Verdejo, Sauvignon Blanc, Chardonnay</li> <li><strong>Farbe:</strong> Helles, klares Strohgelb</li> <li><strong>Alkoholgehalt:</strong> 12.5 Prozent Volumen</li> <li><strong>Stil:</strong> Frisch, fruchtbetont, harmonisch, lang im Abgang</li> </ul> <h3>Genuss-Tipp</h3> <p> Am besten genießen Sie The Guv´Nor Blanco gut gekühlt. Er begleitet ideal als Aperitif, zu Pasta, Paella, Tapas, gegrilltem Fisch, geräuchertem Schinken oder Käse. Perfekte Serviertemperatur: 8–10 Grad Celsius. </p> Allergene:enthält Sulfite5,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Leibold, Kevin: Die Verarbeitung personenbezogener Daten im BewerbungsverfahrenDie Verarbeitung personenbezogener Daten im Bewerbungsverfahren , Das Werk untersucht die datenschutzrechtlichen Erlaubnisnormen für die Verarbeitung personenbezogener Daten in der Bewerbungsphase. Zu Beginn wird das Bewerbungsverfahren detailliert beschrieben, einschließlich der gängigen Methoden zur Einreichung von Bewerbungen und der besonderen Bedeutung der Verschlüsselungspflicht bei E-Mail-Kommunikation und Webseiten. Dabei wird geprüft, ob Arbeitgeber verpflichtet sind, die Kommunikation zu verschlüsseln und ob Bewerber diese Verpflichtung durch Einwilligung ausschließen können. Es werden die Anwendungsbereiche der DSGVO und des BDSG beleuchtet und das Problem der unaufgeforderten Informationen sowie deren rechtliche Einordnung thematisiert. Ein besonderes Augenmerk liegt auf der "Spezifizierungsklausel" des Art. 88 DSGVO im Zusammenhang mit § 26 BDSG, die ausführlich analysiert wird. Zudem werden die Grundsätze der Datenverarbeitung nach Art. 5 Abs. 1 DSGVO untersucht, wobei insbesondere die Zweckbindung und Zweckänderung nach Art. 6 Abs. 4 DSGVO im Fokus stehen. Der Grundsatz der Speicherbegrenzung und die rechtlichen Vorgaben zur Speicherung von Bewerbungsunterlagen werden ebenfalls behandelt. Ein weiterer Schwerpunkt liegt auf den datenschutzrechtlichen Erlaubnisnormen, insbesondere dem rechtlichen Charakter von § 26 BDSG und dessen Vereinbarkeit mit Art. 88 DSGVO. Es wird untersucht, ob nationale Erlaubnisnormen geschaffen werden können. Die Rolle von Kollektivvereinbarungen und die Einwilligungen der Bewerber werden ebenfalls analysiert. Abschließend wird die Verarbeitung besonderer Kategorien personenbezogener Daten nach Art. 9 DSGVO in der Bewerbungsphase untersucht, einschließlich der relevanten Ausnahmetatbestände und deren Verhältnis zu den allgemeinen Erlaubnisnormen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage 2024, Erscheinungsjahr: 20240819, Produktform: Kartoniert, Titel der Reihe: Datenschutzberater##, Autoren: Leibold, Kevin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage 2024, Keyword: Art. 5 Abs. 1 DSGVO und die Zweckänderung nach Art. 6 Abs. 4 DSGVO; Art. 88 DSGVO im Zusammenhang mit § 26 BDSG; Art. 9 DSGVO in der Bewerbungsphase; BDSG; Bewerbungsverfahren; Buch Recht; Bücher für Juristen; DSGVO; Datenschutz; Datenschutz-Grundverordnung; Datenschutzrecht; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; Jura Bücher; Jura recht; Kevin Leibold; Nachschlagewerk; Nachschlagewerk Recht; Recht Buch; Recht Verlag; Recht und Wirtschaft; Recht und Wirtschaft Verlag; Verlag Recht Wirtschaft, Fachschema: Datenschutzrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 35, Gewicht: 874, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo wird GuV abgeschlossen?
Die Gewinn- und Verlustrechnung (GuV) wird in der Regel am Ende eines Geschäftsjahres abgeschlossen. Sie dient dazu, die Erträge und Aufwendungen eines Unternehmens während des Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die GuV wird in der Regel als Bestandteil des Jahresabschlusses erstellt und veröffentlicht. Sie gibt einen Überblick über die finanzielle Performance des Unternehmens und ist ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage. Die GuV wird oft von externen Stakeholdern wie Investoren, Gläubigern und Behörden zur Bewertung der finanziellen Situation eines Unternehmens herangezogen. **
-
Wann GuV und Bilanz?
Wann GuV und Bilanz erstellt werden, hängt von den gesetzlichen Vorschriften des jeweiligen Landes ab. In den meisten Ländern werden die GuV und die Bilanz in der Regel am Ende des Geschäftsjahres erstellt. Die GuV zeigt die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, während die Bilanz die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt darstellt. Beide Berichte sind wichtige Instrumente für die Analyse der finanziellen Leistungsfähigkeit eines Unternehmens und dienen als Grundlage für Entscheidungen von Investoren, Gläubigern und anderen Interessengruppen. Es ist wichtig, dass die GuV und die Bilanz ordnungsgemäß erstellt und veröffentlicht werden, um die Transparenz und Glaubwürdigkeit des Unternehmens sicherzustellen. **
-
Wer muss GuV veröffentlichen?
Die Gewinn- und Verlustrechnung (GuV) muss von Kapitalgesellschaften, wie beispielsweise GmbHs oder AGs, veröffentlicht werden. Auch Personengesellschaften, die bestimmte Größenkriterien überschreiten, sind zur Veröffentlichung der GuV verpflichtet. Die Veröffentlichung erfolgt in der Regel im Bundesanzeiger oder elektronisch im Unternehmensregister. Die GuV gibt einen Überblick über die Erträge und Aufwendungen eines Unternehmens und ist somit ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage eines Unternehmens. Unternehmen sind gesetzlich dazu verpflichtet, die GuV transparent und nachvollziehbar zu veröffentlichen, um Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. **
-
Welche Kontenklassen in GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Kontenklassen verwendet, um Einnahmen und Ausgaben eines Unternehmens zu erfassen. Zu den wichtigsten Kontenklassen in der GuV gehören Umsatzerlöse, Betriebsergebnis, Finanzergebnis und außerordentliches Ergebnis. Die Umsatzerlöse umfassen alle Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen generiert werden. Das Betriebsergebnis beinhaltet alle betrieblichen Aufwendungen und Erträge, die im Zusammenhang mit dem operativen Geschäft stehen. Das Finanzergebnis umfasst alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie Zinsen und Dividenden. Das außerordentliche Ergebnis erfasst ungewöhnliche oder nicht regelmäßig wiederkehrende Erträge oder Aufwendungen, die nicht zum normalen Geschäftsbetrieb gehören. Diese Kontenklasse dient dazu, diese besonderen Ereignisse klar zu kennzeichnen und von den regulären Geschäftsvorfällen abzugrenzen. Insgesamt bieten die verschiedenen Kontenklassen in der GuV einen umfassenden Überblick über die finanzielle **
Ähnliche Suchbegriffe für Guv
-
OBO Bettermann Vertr U-Verbinder GUV 6 FTGelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=jaGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=neinLänge=24 mmGeeignet für Funktionserhalt=neinWerkstoff=StahlRostfreier Stahl, gebeizt=jaOberflächenschutz=feuerverzinktFarbe=zink41,16 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
OBO Bettermann Vertr U-Verbinder GUV 6 A2Gelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=jaGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=neinLänge=24 mmGeeignet für Funktionserhalt=neinWerkstoff=rostfreier StahlRostfreier Stahl, gebeizt=jaWerkstoffgüte=rost- und säurebeständiger StahlOberflächenschutz=sonstigeFarbe=edelstahl52,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Bankinterne Rating-Systeme basierend auf Bilanz- und GuV-Daten für deutsche mittelständische Unternehmen, Taschenbuch von Marc Schuhmacher, DeutscherBankinterne Rating-systeme Basierend Auf Bilanz- Und Guv-daten Für Deutsche Mittelständische Unternehmen, Taschenbuch Von Marc Schuhmacher, Deutscher Universitätsverlag, 978-3-8350-0548-8, Seitenanzahl: 34569,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Felix Solis The Guv ́nor Blanco - Weißwein halbtrocken - La Mancha, SpanienEin Charmeur. #html-body [data-pb-style=AXW8KRA]{justify-content:flex-start;display:flex;flex-direction:column;background-position:left top;background-size:cover;background-repeat:no-repeat;background-attachment:scroll} Die Eigentümer von Felix Solis gaben ihren Winzern die Aufgabe einen Wein zu erzeugen, den sie am liebsten selbst nach Feierabend trinken möchten. Mit großem Tatendrang gingen die Winzer an das Projekt und das Ergebnis wurde "The Guv ́nor" getauft. Der "The Guv ́nor Blanco" wurde aus Verdejo, Sauvignon Blanc und Chardonnay erzeugt. Die Rebsorten wurden getrennt voneinander vinifiziert. Alle 3 wurden im temperaturkontrollierten Edelstahltank vergoren. Der Sauvignon Blanc und der Verdejo verblieben im Edelstahltank auf der Feinhefe. Der Chardonnay wurde nach der Gärung für rund 3 Monate in Barriques aus französischer Eiche ausgebaut. Der "The Guv ́nor" Blanco zeigt eine sehr schöne Nase mit Aromen von Cassis, Ananas, Banane, Apfel, Birne, Grapefruit, Mandarinen, Vanille, Nelken, Salbei, Minze, Holunder und Hibiskus. Am Gaumen füllig, feiner Saft, viel feinwürzige Frucht, finessenreich, feiner Schmelz, süffig und lange anhaltend. Rebsorte: Chardonnay,Sauvignon Blanc,Verdejo. Region: La Mancha, Spanien. Jahrgang: . Alkoholgehalt: 12.5% vol. Geschmack: halbtrocken. Passt zu: Geflügel,Gemüseauflauf. Empfohlen für: Aperitif,Sommerweine,Terrassenweine.6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Steuern in der GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Steuern ausgewiesen, die das Unternehmen im Berichtszeitraum gezahlt hat. Dazu gehören beispielsweise die Einkommensteuer, Körperschaftsteuer, Gewerbesteuer und Umsatzsteuer. Diese Steuern werden in der GuV als Aufwand verbucht und mindern somit den Gewinn des Unternehmens. Die Höhe der Steuern hängt von verschiedenen Faktoren ab, wie dem Gewinn des Unternehmens, den steuerlichen Vorschriften und den Steuersätzen. Die Angabe der Steuern in der GuV ist wichtig, um einen transparenten Überblick über die finanzielle Situation des Unternehmens zu erhalten und um die Steuerlast korrekt zu erfassen. **
-
Wann wird die GuV erstellt?
Die GuV wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens für diesen Zeitraum zu analysieren. Sie zeigt die Erlöse, Kosten und den Gewinn oder Verlust des Unternehmens während des Geschäftsjahres auf. Die GuV ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie wird nach den Grundsätzen der Rechnungslegung erstellt, um eine korrekte und transparente Darstellung der finanziellen Ergebnisse des Unternehmens sicherzustellen. **
-
Wie wird GuV Konto abgeschlossen?
Das GuV-Konto wird am Ende des Geschäftsjahres abgeschlossen, um den Gewinn oder Verlust des Unternehmens für diesen Zeitraum zu ermitteln. Zunächst werden alle Erträge und Aufwendungen des Geschäftsjahres in das GuV-Konto eingetragen. Anschließend werden die Erträge und Aufwendungen gegenübergestellt, um den Gewinn oder Verlust zu berechnen. Der Saldo des GuV-Kontos wird dann auf das Eigenkapitalkonto gebucht, um die Gewinnverwendung festzulegen. Schließlich wird das GuV-Konto für das nächste Geschäftsjahr wieder auf null gesetzt und der Prozess beginnt von vorne. **
-
Was ist Bilanz und GuV?
Was ist Bilanz und GuV? Die Bilanz ist eine Momentaufnahme der finanziellen Situation eines Unternehmens zu einem bestimmten Zeitpunkt. Sie zeigt die Vermögenswerte, Schulden und das Eigenkapital des Unternehmens auf. Die Gewinn- und Verlustrechnung (GuV) hingegen gibt Auskunft über die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Sie zeigt, ob das Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Zusammen geben Bilanz und GuV einen umfassenden Einblick in die finanzielle Lage und die wirtschaftliche Leistungsfähigkeit eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.